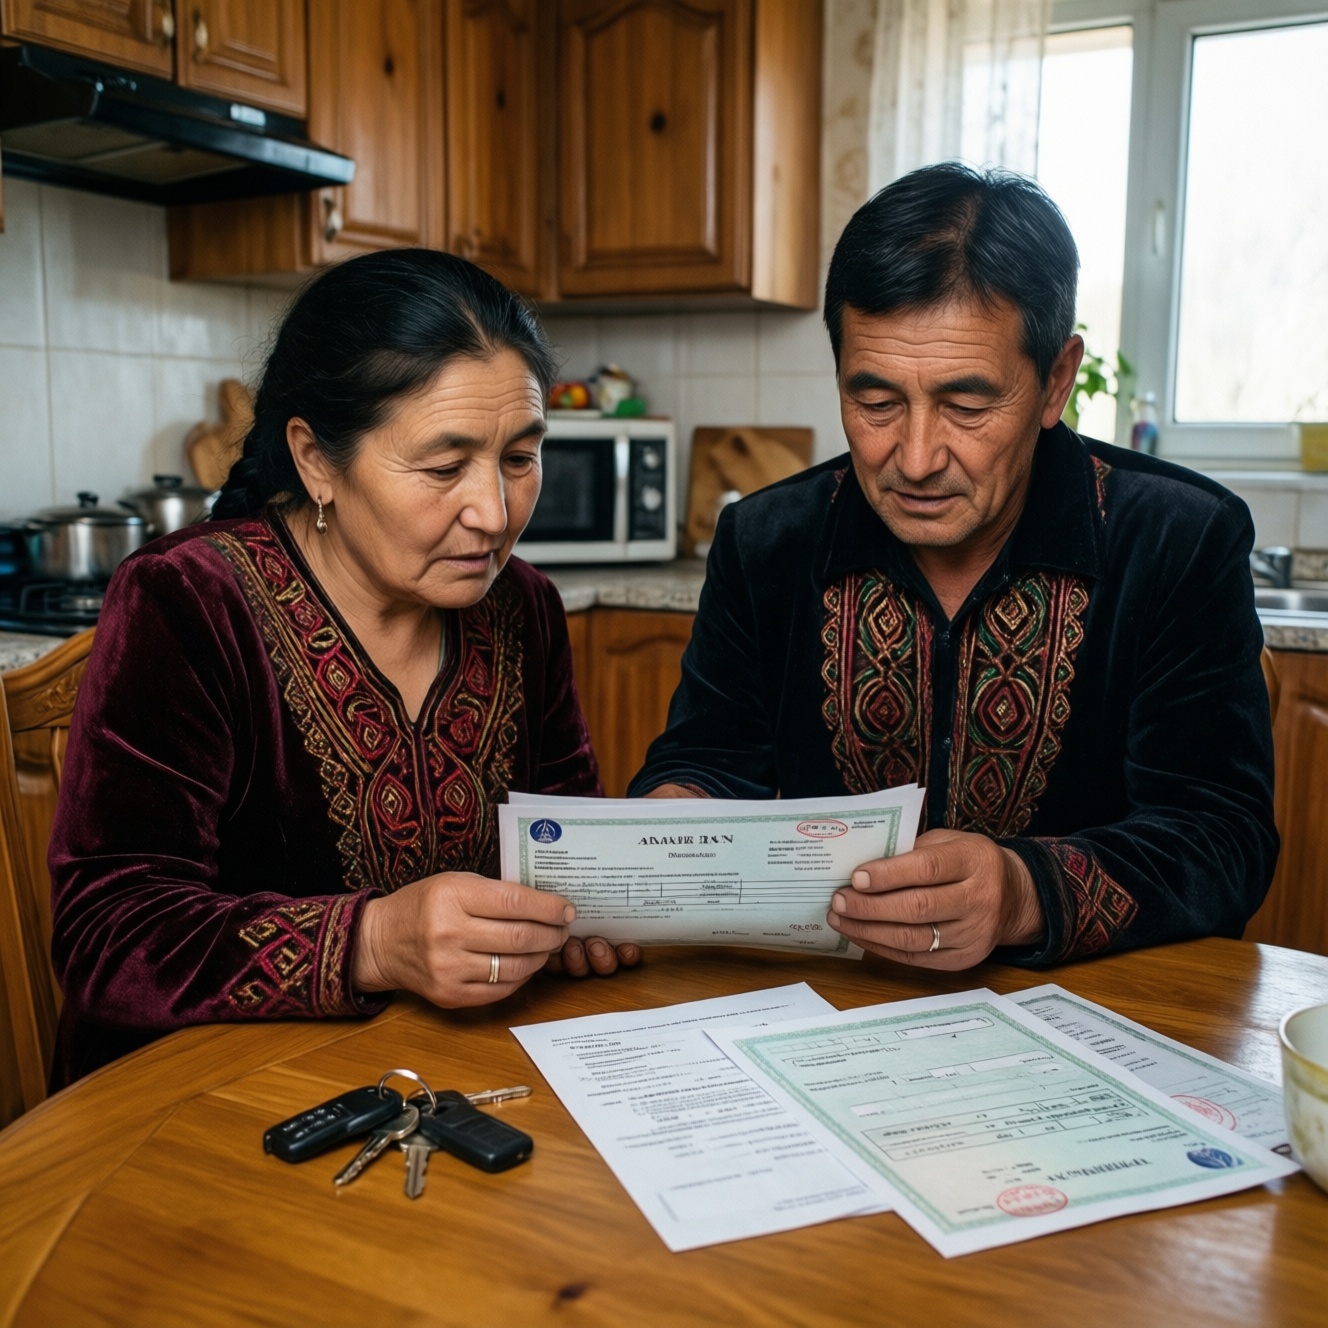
При оценке материального положения семьи важно учитывать не только размер зарплаты. Одинаковый доход может обеспечивать совершенно разный уровень жизни: у одной семьи есть собственное жильё и нет долгов, а другая выплачивает ипотеку, арендует квартиру и содержит нескольких детей. Поэтому комплексный подход предполагает анализ сразу нескольких показателей - доходов, жилищных условий, кредитной нагрузки и состава домохозяйства.
Доходы семьи позволяют понять, какими средствами располагают её члены. При этом имеет значение не только общий заработок, но и регулярность поступлений, число работающих и иждивенцев. Доход, достаточный для одного человека, может оказаться небольшим для семьи с детьми или родственниками, нуждающимися в постоянной поддержке. Для более объективной оценки важно учитывать средства, остающиеся после обязательных расходов.
Отдельное значение имеет жилищная ситуация. Наличие квартиры или дома само по себе не всегда говорит о высоком уровне благосостояния. Недвижимость может быть небольшой, находиться в неудовлетворительном состоянии или быть обременена ипотекой. Кроме того, собственное жильё не означает отсутствия других крупных расходов: семье могут требоваться средства на коммунальные платежи, ремонт и содержание жилья.
Учитываться могут и условия проживания: располагает ли домохозяйство отдельным жильём, сколько человек живёт в квартире, есть ли у членов семьи возможность пользоваться базовой инфраструктурой. Такой подход помогает отличить формальное наличие недвижимости от реального комфорта и обеспеченности.
Кредитные обязательства дополняют картину. Если значительная часть дохода уходит на выплаты по ипотеке, потребительским займам или другим договорам, свободных средств у семьи остаётся меньше. Поэтому при оценке финансового положения важно смотреть не только на сумму заработка, но и на долговую нагрузку. Высокие ежемесячные платежи могут ограничивать возможность покрывать повседневные нужды, даже если доход на бумаге выглядит значительным.
Однако сам факт кредита не должен автоматически трактоваться как признак нуждаемости. Заём может быть связан с покупкой жилья, оплатой обучения или другими обстоятельствами. Значение имеют размер обязательств, условия выплат и соотношение платежей с семейным бюджетом. Иначе одинаковые показатели могут привести к ошибочным выводам о положении домохозяйств.
Для точного анализа необходимо также принимать во внимание численность семьи и её потребности. Наличие детей, пожилых людей или родственников с особыми потребностями влияет на расходы. Поэтому сравнивать семьи только по суммарному доходу некорректно: показатель должен соотноситься с количеством людей и их жизненными обстоятельствами.
Комплексная оценка способна помочь точнее определять, кому необходима поддержка и в каком объёме. Она может снизить риск ситуаций, когда помощь назначается исключительно по одному формальному критерию, например по зарплате, без учёта долгов или жилищных условий. В то же время слишком сложная система расчётов может затруднить понимание решений для самих граждан.
Чтобы такой механизм работал справедливо, критерии должны быть прозрачными. Семье важно понимать, какие сведения учитываются, как оцениваются доходы и обязательные платежи и почему принято конкретное решение. Также необходима возможность уточнить информацию, если в данных обнаружилась ошибка или изменились обстоятельства.
Особого внимания требует защита персональных сведений. Информация о доходах, собственности и кредитах относится к чувствительным данным, поэтому её использование должно быть ограничено задачами оценки благосостояния. Доступ к таким сведениям и порядок их обработки должны быть понятными и контролируемыми.
В целом учёт доходов, жилья и кредитов позволяет рассматривать материальное положение семьи шире, чем простое сравнение зарплат. Наиболее содержательная оценка складывается из нескольких факторов: сколько средств поступает в домохозяйство, сколько человек на них живёт, где они проживают и какая часть бюджета уходит на обязательные выплаты. Именно сочетание этих данных помогает приблизиться к реальной картине семейного благосостояния.